
İSTANBUL / TEKHA
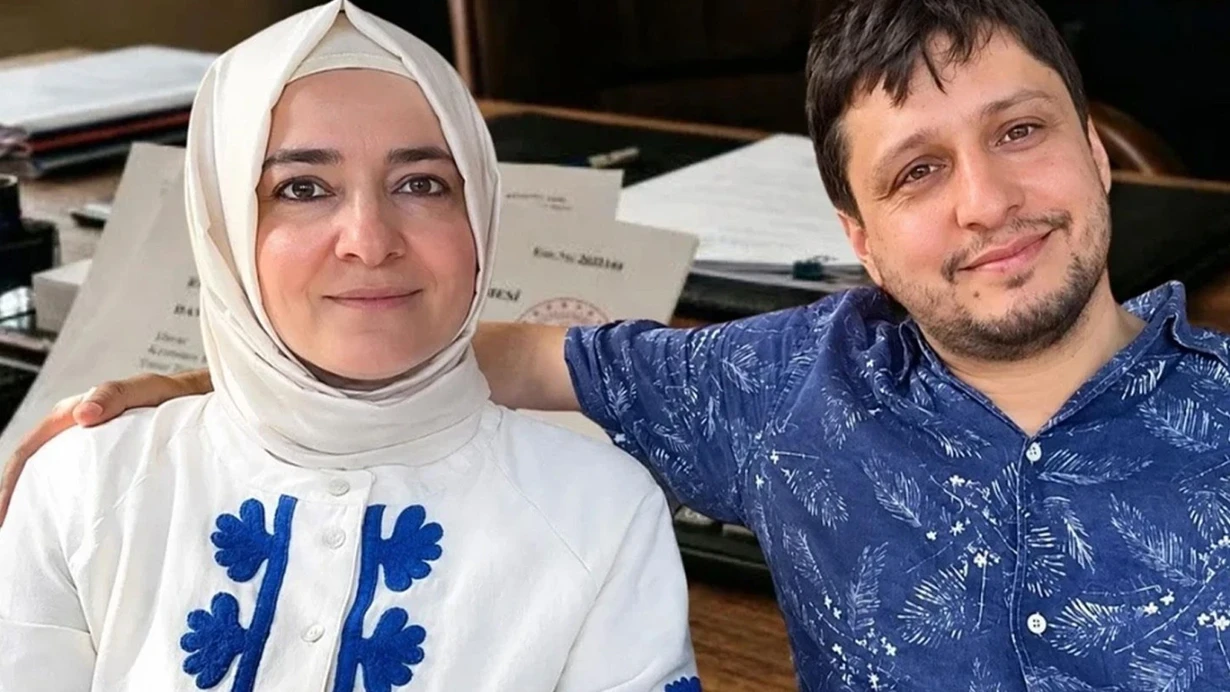
İstanbul Cumhuriyet Başsavcılığı tarafından sermaye piyasasındaki işlemlere yönelik yürütülen adli soruşturma kapsamında, Fatma Betül Sayan Kaya ile eşi İlyas Kaya şüpheli sıfatıyla ifade verdi. Sermaye Piyasası Kurulu’nun (SPK) ilgili kanun kapsamında taraflar hakkında suç duyurusunda bulunmaya hazırlandığı belirtildi. Adliyedeki işlemlerin tamamlanmasının ardından Kaya çiftinin savcılığa sunduğu beyanların ayrıntıları netleşti.
Özata Denizcilik Hisseleri Ve Fon Transferleri
Kaya çifti, Özata Denizcilik hisseleri üzerindeki alım-satım adımlarında herhangi bir yönlendirme ya da içeriden özel bilgi almadıklarını öne sürdü. İlyas Kaya savcılık ifadesinde, Nisan 2026 döneminde yaklaşık 150 bin lot Özata Denizcilik payı satın aldığını, payların bir kısmını ağustos ayında, geri kalanını ise eylül ayında elden çıkardığını kaydetti. Satış gelirinin bir kısmını kısa vadeli olarak Halk Yatırım ve Tera Yatırım fonlarında değerlendirdiğini bildiren Kaya, adımlarının yasal mevzuata tam uyum gösterdiğini, herhangi bir manipülatif faaliyette bulunmadığını dile getirdi. Dosyanın kamuoyuna yansımasından ötürü vicdani rahatsızlık duyduğunu aktaran Kaya, işlemlerden sağlanan kazançları Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından iletilen hesaba aktardığını anlattı.
Suçlamaları Reddederek Kazancı TMSF Hesabına Aktardılar
Fatma Betül Sayan Kaya ise ifadesinde, Nisan 2026’da yaklaşık 250 bin lot Özata Denizcilik hissesi edindiğini, hisselerin bir bölümünü ağustos, kalanını ise eylül ayında sattığını belirtti. Elde edilen kârı bir süre Tera Yatırım fonunda tuttuğunu ve ardından fondan ayrılarak kâr payını TMSF’nin gösterdiği banka hesabına gönderdiğini dile getiren Kaya, yatırım tercihinde dış yönlendirme veya ayrıcalıklı bilgi bulunmadığını, yöneltilen suçlamaları kesinlikle kabul etmediğini savundu.
Savcılık makamının, çiftin bağımsız kararlarla alım yaptıkları, bilgi sızdırılmadığı ve kazançların rızaen teslim edildiği yönündeki savunmalarını mercek altına aldığı kaydedildi. Alım ve satım tarihlerinin uyumu, yatırım boyutları ve satışın ardından gerçekleşen fon hareketleri dosyada yer alan mali kayıtlar ile somut deliller eşliğinde inceleniyor.